※この記事にはアフィリエイト広告が含まれています。
「オーストラリアワーホリに行きたいけど、初期費用が高い」
「できるだけ費用を抑えて渡航したい」
「どこを節約して、どこにはお金をかけるべき?」
ワーホリへ行く前は、航空券、保険、語学学校、家、海外送金など、いろいろなお金がかかります。
僕自身も28歳で仕事を辞めてオーストラリアへワーホリに来ました。
実際に1年以上生活して振り返ってみると、
「ここはもっと安くできたかも」
と思うところもあれば、
「ここはお金を払って良かった」
と思うところもあります。
特に僕の場合、保険は日本の海外旅行保険に入らず、クレジットカード付帯の海外旅行保険とオーストラリア到着後に加入したBupaを利用しました。
また、日本からオーストラリアへの送金にはWiseを使いました。
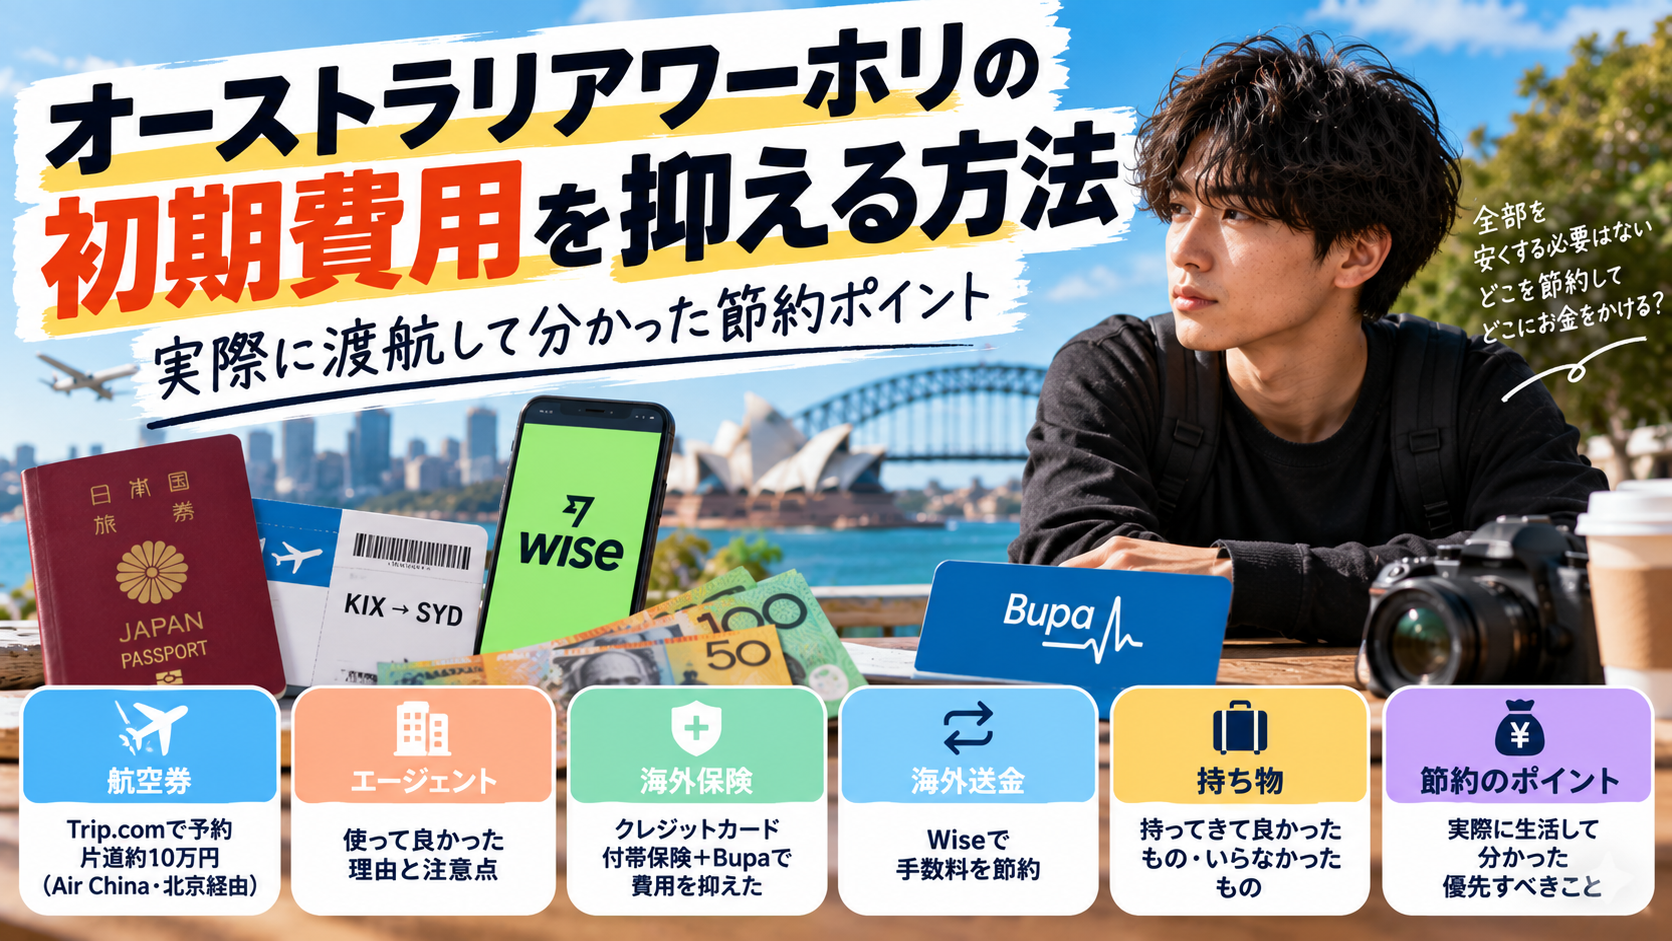
この記事では、僕が実際にワーホリを経験して感じた「初期費用を抑えられるポイント」を紹介します。
結論|全部を安くする必要はない
最初に結論から言うと、ワーホリの初期費用は何でも安くすればいいとは思いません。
僕なら、
安くしても困らないところは節約して、不安が大きいところにはお金を使う
という考え方にします。
例えば僕の場合、
- 航空券はもっと安くできた可能性がある
- 日本の高額な海外旅行保険には入らなかった
- 海外送金にはWiseを使った
- 語学学校や最初の家の手配ではエージェントを利用した
という感じです。
エージェント代だけを見れば、自分ですべて手配した方が安くなる可能性があります。
ただ、当時の僕は初めてのワーホリで何も分からない状態でした。
最初から住む家が決まっていて、到着後にホテルを探す必要もなかったので、ここについてはエージェントを使ったことを後悔していません。
節約だけではなく、自分がどこまで自力でできるかも考えることが大切だと思います。
① 航空券|僕はTrip.comで片道約10万円
僕はTrip.comで日本からオーストラリアへの航空券を予約しました。
片道で約10万円。
利用したのはAir China(中国国際航空)で、北京経由の便でした。
当時は、
「LCCじゃないのにこの値段ならいいかも」
と思って選びました。
ただ、実際に利用してみると乗り継ぎがあり、機内食も個人的にはあまり好みではありませんでした。
今選び直せるなら、LCCでもいいので安い直行便を優先して探すと思います。
例えば関西国際空港からの直行便も、予約時点の運航状況を確認しながら比較するといいと思います。
そのため航空券を探すときは、
「LCCかどうか」だけではなく、「総額・所要時間・乗り継ぎ回数」を含めて比較する
のがおすすめです。
少し安いからという理由で乗り継ぎ便を選んでも、移動時間がかなり長くなる場合があります。
今の僕なら、多少条件が違っても安い直行便が見つかれば、そちらを選ぶと思います。
※航空会社の路線・運賃・手荷物条件などは変更されるため、予約時に最新情報を確認してください。
② エージェント|安さだけなら自分で手配できても、僕は使って良かった
僕はワーホリの最初にエージェントを利用しました。
今のようにオーストラリア生活に慣れた状態なら、
- 家を探す
- SIMを契約する
- 銀行口座を作る
- 必要な手続きを調べる
といったことも自分でできると思います。
でも、渡航前の僕は何も分からない状態でした。
その状態で海外へ行って、到着してからすべて自分で手配するのはかなり不安だったと思います。
エージェントを利用したことで最初から住む場所があり、到着直後にホテルを取る必要もありませんでした。
そのため、ここについては、
「自分でやればもっと安かったかもしれないけど、使ったことに後悔はしていない」
というのが僕の感想です。
初期費用を減らしたいからといって、何でも自分でやる必要はないと思います。
海外生活に慣れている人と、初めて長期間海外で生活する人では必要なサポートも違います。
③ 海外保険|僕は日本の保険に入らなかった
僕が初期費用の中でかなり節約できたと感じているのが保険です。
渡航前に日本の海外旅行保険を調べたところ、1年間加入すると20万円以上するものもありました。
そこで僕は日本の海外旅行保険には加入しませんでした。
渡航直後は自分が持っていたクレジットカードの海外旅行保険を利用し、その後オーストラリアでBupaに加入しました。
僕が加入していたBupaは、当時日本円にすると月6,000円程度でした。
結果的に、日本で1年間の海外旅行保険に加入するより、僕の場合は費用をかなり抑えることができました。
ただし、これは誰にでもおすすめできる方法とは思っていません。
海外保険は、
- 補償される治療
- 補償金額
- 携行品
- 賠償責任
- キャッシュレス診療
- 既往症
- 待機期間
など、商品によって条件が違います。
僕自身は結果的に大きな保険請求をすることなく生活できていますが、これは結果論です。
海外で何かあったときの安心を重視する人なら、日本の海外旅行保険も含めて比較して、自分が納得できるものを選ぶ方がいいと思います。
④ クレジットカード付帯保険も確認しておく
僕のようにクレジットカードの海外旅行保険を使う方法を考えている人は、渡航前に必ず適用条件を確認した方がいいです。
カードによって、
- 自動付帯か利用付帯か
- 何をカードで支払えば適用されるか
- 補償期間
- 治療費の補償上限
- 携行品や賠償責任の補償
などが違います。
例えばエポスカードVisaは、海外旅行保険が利用付帯となっており、対象となる旅行代金などをカードで支払うといった条件があります。
条件を満たした場合の補償期間は最長90日間です。
そのため、
「カードを持っているだけで自動的に90日間の保険が付く」
と思い込まず、出発前に必ず最新の適用条件と補償内容を公式サイトで確認する必要があります。
クレジットカードの海外旅行保険をうまく利用できれば、僕のように渡航直後の保険として使える場合があります。
ただし、補償内容が自分に十分かどうかは別の話です。
「無料だからこれだけで大丈夫」と考えるのではなく、自分に必要な補償を確認したうえで利用するのがおすすめです。
※クレジットカードの海外旅行保険の適用条件・補償内容は変更される場合があります。必ず各カード会社の最新情報を確認してください。
ワーホリ前にクレジットカードを準備するなら、年会費だけでなく海外旅行保険の条件も確認しておくのがおすすめです。
エポスカードは年会費無料で、条件を満たせば海外旅行傷害保険が適用されます。ワーホリ前にクレジットカードを用意したい人は、選択肢の一つとして確認してみてもいいと思います。
海外旅行傷害保険付帯
※エポスカードの海外旅行傷害保険は利用付帯です。適用条件や補償内容は変更される場合があります。申込み前に必ず最新の公式情報を確認してください。
ワーホリに日本のクレジットカードを何枚持っていくか、現地銀行やWiseとどう使い分けているかは、別の記事で詳しくまとめています。
⑤ その後はオーストラリアのBupaに加入
僕はクレジットカード付帯保険だけでずっと生活していたわけではありません。
オーストラリアに到着して少ししてから、現地のBupaに加入しました。
僕の場合、Bupaは当時日本円にすると月6,000円程度。
日本で検討していた1年間20万円以上の海外旅行保険と比べると、かなり費用を抑えることができました。
ただし、Bupaもプランによって補償範囲や条件が異なります。
また、日本の海外旅行保険と現地の医療保険では、そもそも補償される内容が同じとは限りません。
そのため、単純に金額だけを比較するのではなく、
「自分が何を補償してほしいのか」
まで確認して選ぶことが大切だと思います。
⑥ 日本からのお金の移動にはWiseを使った
日本からオーストラリアへお金を移動するときはWiseを使いました。
僕は日本円の現金も少し持ってきていましたが、結局その現金をオーストラリアドルへ両替することはありませんでした。
日常生活では基本的にカードを使い、お金を移動するときはWiseを利用していました。
海外送金では、
「手数料」と「為替レート」を合わせて、最終的にいくら受け取れるのかを見る
のが大切だと思います。
僕は現在もオーストラリアから日本へお金を送るときにWiseを使っています。
実際に3,000ドルを送金したときの手数料や、日本の銀行口座に着金するまでの流れは、こちらで詳しく紹介しています。
オーストラリアで僕が実際に使っているNABや、Wiseを使ったお金の移動についてはこちらの記事でも紹介しています。
👉 オーストラリアワーホリの銀行口座はNABがおすすめ?1年以上使った僕の感想
※手数料・為替レート・サービス内容は変更される場合があります。送金前に最新の条件を確認してください。
⑦ 日本から持ってくれば良かったもの|折り畳み傘
小さい出費ですが、日本から持ってくれば良かったと思ったのが折り畳み傘です。
現地でも購入できますが、日本ですでに持っているものなら、わざわざオーストラリアで買い直す必要はありません。
こうした小物も積み重なると、渡航直後の出費になります。
出発前に、
「現地でも必要で、日本ですでに持っているもの」
を確認しておくと無駄な買い物を減らせます。
僕が実際に1年以上生活して感じた持ち物については、こちらの記事で詳しくまとめています。
👉 オーストラリアワーホリの持ち物|実際に1年以上住んで分かった「必要な物・いらない物」
⑧ 持ってこなくて良かったもの|ドライヤー
逆に、持ってこなくて良かったと思うのがドライヤーです。
オーストラリアと日本では電圧が違うため、日本の家電をそのまま使えない場合があります。
ドライヤーは現地で比較的安いものを購入できます。
そのため僕なら、荷物を増やして日本から持ってくるより、現地の電圧に対応したものをオーストラリアで買います。
荷物を減らせれば、航空券の受託手荷物料金を抑えられる可能性もあります。
僕が一番節約できたと思うのは保険
振り返って、一番大きく初期費用を抑えられたと思うのは保険です。
日本で1年間の海外旅行保険に加入せず、
クレジットカード付帯の海外旅行保険+現地のBupa
を利用したことで、僕の場合はかなり費用を抑えることができました。
ただ、保険は「安ければいい」とは思いません。
僕が実際に保険をほとんど使わずに済んだことも、結果的にこの方法で問題なかったと感じている理由の一つです。
もし大きな病気や事故が起きていたら、感じ方は違っていた可能性もあります。
だから、
「この方法が一番安いから全員これでいい」
という話ではありません。
自分が必要な補償と、どこまでリスクを取れるかを考えて選ぶ
ことが大切だと思います。
心配な人は、日本の海外旅行保険も含めて複数の選択肢を比較した方が安心です。
初期費用は「安さ」と「安心」のバランスが大切
ワーホリ前はできるだけお金を残しておきたいと思います。
僕も実際に生活してみて、
- 航空券はもっと比較できた
- 海外送金はWiseを使って良かった
- 保険はかなり費用を抑えられた
- 不要なものは現地で買えばいい
- エージェントは費用だけでは判断できない
と感じています。
節約できるところは節約する。
でも、初めての海外生活で不安な部分にはお金を使う。
このバランスが大切だと思います。
ワーホリに実際いくらかかったのか知りたい人は、僕の初期費用をまとめた記事も参考にしてみてください。
👉 オーストラリアワーホリの初期費用はいくら?実際にかかった費用と必要な貯金額を公開
また、渡航後にどれくらい生活費がかかるのかについてはこちらで実際の数字を公開しています。
👉 オーストラリアワーホリの1ヶ月の生活費|パースで実際に暮らしてかかるお金を公開
初期費用を抑えるのと同時に、仕事がすぐ決まらなかった場合も考えて、貯金を残しておくことも大切だと思います。僕が約250万円を持って渡航し、1年以上生活して感じた目安を別の記事で紹介しています。
まとめ|僕ならこの5つを見直す
僕がもう一度ワーホリの準備をするなら、特に見直すのはこの5つです。
- 航空券はLCCも含めて直行便と乗り継ぎ便を比較する
- エージェントは料金だけでなく、最初の安心も含めて判断する
- 海外保険は日本の保険・クレジットカード付帯保険・現地保険を比較する
- 日本からのお金の移動は海外送金サービスの手数料と為替レートを比較する
- 日本から持っていく物を絞って現地での無駄な買い物を減らす
特に保険は金額が大きくなりやすいですが、補償内容も重要なので、単純に一番安いものを選ぶのではなく、自分に必要な補償を確認したうえで決めるのがおすすめです。
初期費用を少しでも抑えられれば、その分オーストラリアに来てから使えるお金を残せます。
「何でも削る」のではなく、自分にとって必要なところにはお金を使い、削れるところを賢く削る。
これが実際にワーホリを経験した今、僕が一番おすすめしたい考え方です。
コメント