※この記事にはアフィリエイト広告が含まれています。
「ワーホリにクレジットカードは何枚持っていけばいい?」
「オーストラリアの銀行口座は複数作った方がいい?」
「日本のカードと現地のカードはどう使い分ける?」
ワーホリ準備をしていると、お金やカード周りは意外と迷うポイントだと思います。
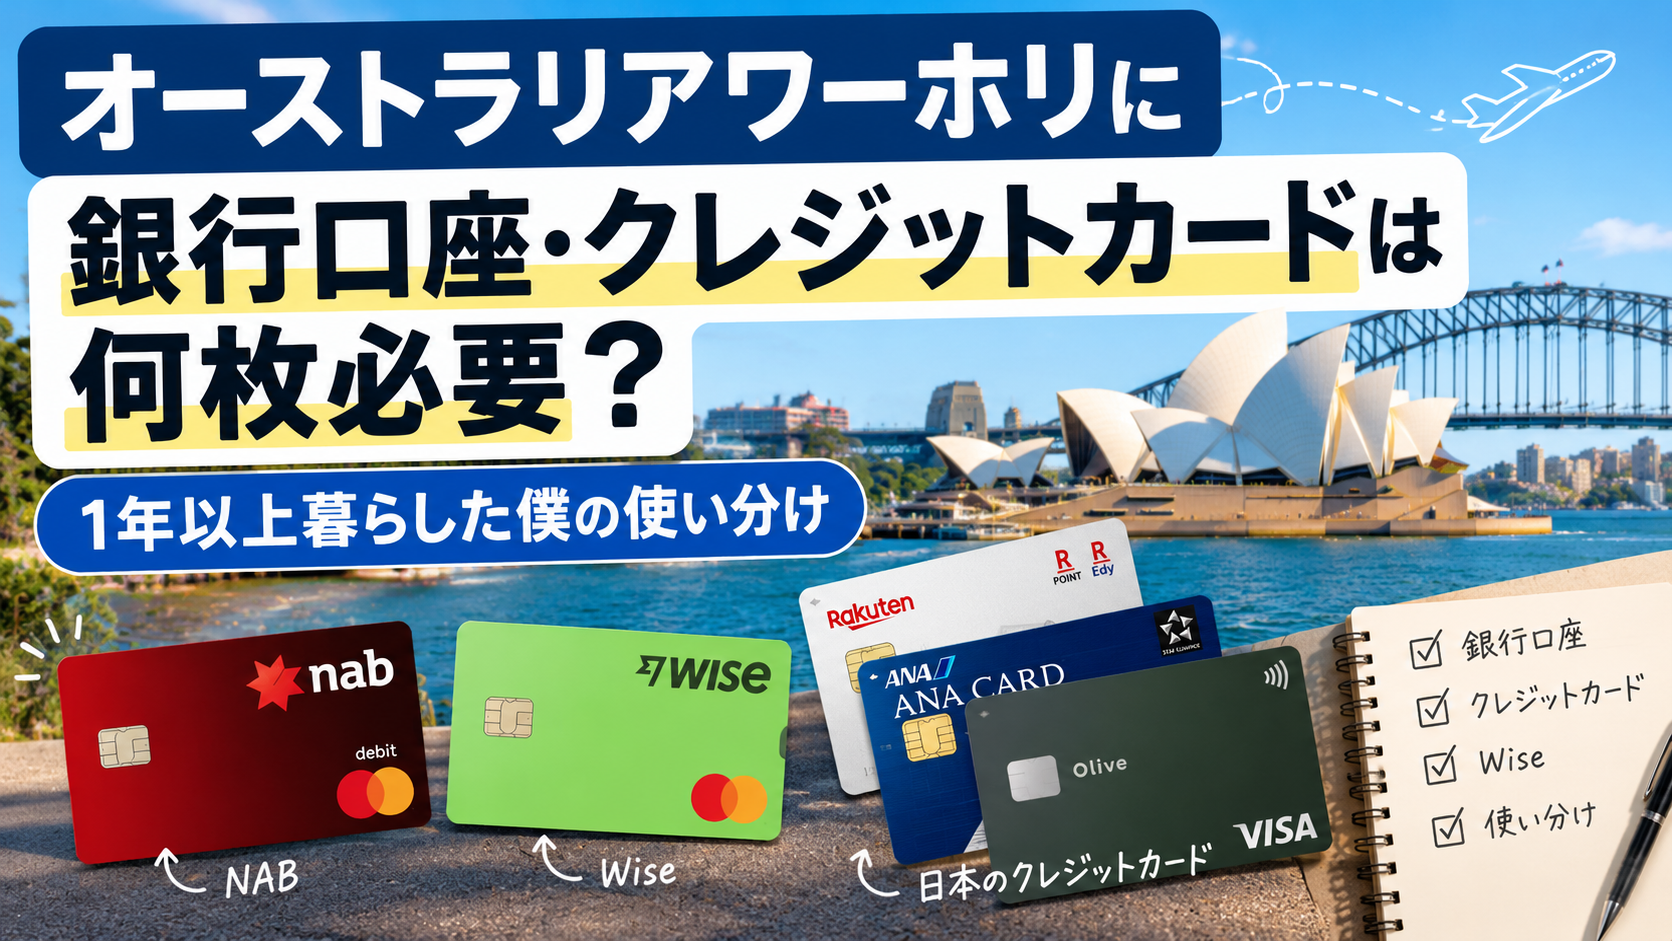
僕もオーストラリアへ来る前に、日本のクレジットカードを3枚持ってきました。
一方、オーストラリアで作った銀行口座はNABの1口座だけです。
オーストラリアに1年以上住んだ現在は、普段の買い物ではほぼNABのデビットカードを使っています。
この記事では、僕が実際に持ってきたカードやオーストラリアでの使い分け、1年以上暮らして「結局何枚あればいいのか」を紹介します。
結論|銀行口座は1つ、日本のクレカは2〜3枚あれば十分だと思う
僕が実際に1年以上オーストラリアで生活して感じるのは、
オーストラリアの銀行口座は1つ、日本のクレジットカードは2〜3枚
くらいで十分だということです。
僕の場合は、
- オーストラリアの銀行口座:NAB 1つ
- 日本のクレジットカード:3枚
- Wiseカード:渡航直後に使用
- 現在の普段使い:NABデビットカード
- 現金:ほぼ使わない
という形に落ち着きました。
日本のクレジットカードについては、普段オーストラリアで使うためというより、紛失やカードトラブルに備えて複数枚持っておくという意味合いが大きいです。
1枚しか持っておらず、そのカードをなくしたり使えなくなったりすると不安なので、僕なら2〜3枚持っていきます。
僕が日本から持ってきたクレジットカードは3枚
僕がオーストラリアへ持ってきた日本のクレジットカードは、
- 楽天カード
- ソラチカゴールドカード
- Olive
の3枚です。
ただし、現在オーストラリアで普段の買い物をするときに、この3枚をメインで使っているわけではありません。
生活が落ち着いた現在は、ほぼNABのデビットカードを使っています。
そのため、日本のクレジットカードは「オーストラリアで毎日使うカード」というより、僕にとっては予備として持っている意味合いが強くなっています。
オーストラリアの銀行口座はNABを1つだけ使っている
僕がオーストラリアで利用している銀行はNAB(National Australia Bank)です。
NABはオーストラリアの銀行の一つです。
僕はオーストラリア到着後にNABの口座を開設し、それ以降ずっとメイン口座として使っています。
給料もNABで受け取り、普段の買い物もNABのデビットカードです。
1年以上生活していますが、僕の場合はオーストラリアの銀行口座を複数持つ必要性は特に感じていません。
給料の受け取り、日常の支払い、貯金などが1つの銀行でできているので、現在もNABだけです。
NABの口座を作ったときの流れや、実際に1年以上使って感じたことについては別の記事で詳しく紹介しています。
👉 オーストラリアワーホリの銀行口座はNABがおすすめ?1年以上使った僕の感想
渡航直後はWiseカードを使っていた
オーストラリアへ来たばかりの頃は、Wiseカードも使っていました。
現地生活を始めたばかりで、まだオーストラリアの銀行口座やカード環境が完全に整っていない時期には便利でした。
僕自身、手数料を抑えながら使いやすかったので、渡航直後はWiseカードを利用していました。
その後、NABの口座を開設してオーストラリアで給料を受け取るようになってからは、日常生活の支払いはNABデビットカードが中心になりました。
現在はWiseを普段の買い物よりも、日本とオーストラリアの間でお金を移動するときに使うことが多いです。
実際に僕がWiseで3,000ドルを日本へ送金したときの手数料や手順はこちらの記事で紹介しています。
👉 オーストラリアから日本へ送金する方法|Wiseを実際に使った手順・手数料を解説
現在はほぼNABデビットカードだけで生活している
現在の普段使いは、ほぼNABのデビットカードです。
スーパーでの買い物や普段の支払いなど、基本的にはNABから支払っています。
オーストラリアで働くようになると、
給料がNABに入る → NABのデビットカードで支払う
という流れになるので、かなりシンプルです。
わざわざ日本のクレジットカードを使って、あとから日本の口座から支払う必要もありません。
僕の場合、現地生活が安定してからはこの形が一番分かりやすくなりました。
日本のクレジットカードは現地でほぼ使っていない
僕は日本から3枚クレジットカードを持ってきましたが、現在オーストラリアで使うことはほぼありません。
先ほど書いた通り、日常生活ではNABのデビットカードでほとんど済むからです。
ただ、
「じゃあ日本のクレジットカードは1枚だけでいいのでは?」
と言われると、僕なら2〜3枚持っていきます。
理由は、海外でカードが1枚しかないのは少し怖いからです。
日本のクレジットカードは2〜3枚持っていくと安心
海外では、
- カードをなくす
- 盗難に遭う
- 何らかの理由でカードが使えない
- カード会社側で利用が止まる
といった可能性も考えておいた方がいいと思います。
もし日本のカードを1枚しか持っておらず、その1枚が使えなくなれば困ります。
そのため、僕ならワーホリへ行くときは日本のクレジットカードを2〜3枚持っていきます。
ただし、3枚すべてを毎日財布に入れて持ち歩く必要はないと思います。
メインのカードと予備のカードを分けて保管しておけば、財布をなくしたときのリスクも分散できます。
僕自身は3枚持ってきましたが、「たくさん持ってくれば持ってくるほどいい」というより、2〜3枚程度あれば十分だと思っています。
今選ぶなら年会費無料のエポスカードも候補にする
僕が実際にオーストラリアへ持ってきたのは、
楽天カード、ソラチカゴールドカード、Oliveの3枚です。
そのため、エポスカードをワーホリ中に実際に使っているわけではありません。
ただ、今からワーホリ用のクレジットカードを選ぶなら、エポスカードも候補の一つにすると思います。
理由は、
- 年会費が永年無料
- 海外旅行傷害保険が付いている(利用付帯)
という点です。
ワーホリでは、日本から持ってきたクレジットカードを現地でほとんど使わなくなる可能性があります。
実際、僕も現在はNABのデビットカードがメインで、日本から持ってきたクレジットカードを使うことはほぼありません。
そのため、予備として日本のクレジットカードを2〜3枚持っていくなら、年会費をかけずに持っておけるカードは選びやすいと思います。
エポスカードVisaは年会費が永年無料なので、ワーホリ用の予備カードを検討するときにも候補にしやすいです。
さらに、海外旅行傷害保険が付いている点もメリットの一つです。
ただし、現在のエポスカードVisaの海外旅行傷害保険は利用付帯です。
カードを持っているだけで自動的に保険が適用されるわけではなく、対象となる旅行代金などをエポスカードで支払うなど、適用には条件があります。
また、ワーホリは長期間の海外滞在になるため、クレジットカード付帯保険だけですべての期間やリスクをカバーできるとは限りません。
僕自身も渡航後はオーストラリアのBupaに加入しています。
そのため、
「エポスカードがあればワーホリの保険は全部大丈夫」
という考え方ではなく、
年会費無料で持てる予備カードの候補として考えつつ、海外旅行保険の条件もしっかり確認する
という使い方がいいと思います。
※エポスカードVisaは年会費永年無料です。海外旅行傷害保険は利用付帯で、適用条件・補償内容などは変更される場合があります。申込み・渡航前に必ず最新の公式情報を確認してください。
海外旅行傷害保険付帯
ワーホリでは現金をほとんど使っていない
オーストラリアに来てから、僕は現金をほとんど使っていません。
普段の買い物は基本的にカードで済ませています。
そのため、渡航前に大量の現金を用意して持ってくる必要性は、僕自身は感じませんでした。
実際、日本から日本円の現金も持ってきましたが、結局オーストラリアドルへ両替せずに残っています。
僕の場合は、
渡航直後:Wiseカード
↓
銀行口座開設後:NABデビットカード
↓
日本へ送金:Wise
という使い分けが一番シンプルでした。
僕の現在のお金の使い分け
1年以上オーストラリアで生活した現在は、かなりシンプルになりました。
給料を受け取る
NAB
普段の買い物
NABデビットカード
日本へお金を送る
Wise
日本のクレジットカード
基本的には予備として保有
現金
ほぼ使わない
最初はいろいろ準備しましたが、実際に生活してみると、このくらいシンプルな使い分けで困っていません。
クレジットカード1枚だけで渡航するのはおすすめしない
僕自身の経験から、オーストラリアで生活するだけなら現地の銀行口座1つでも十分でした。
ただ、日本のクレジットカードについては1枚だけで渡航するより、2〜3枚準備しておく方が安心だと思います。
普段使わなかったとしても、海外で何かあったときの予備になります。
また、カードによって、
- 年会費
- 海外旅行保険
- 海外利用時の手数料
- 国際ブランド
- 紛失・盗難時のサポート
なども違います。
ワーホリ前にカードを準備するなら、単純に「海外で使えるか」だけではなく、こうした条件も比較しておくといいと思います。
特に予備カードとして持っていく場合は、年会費がかかるかどうかも確認しておきたいポイントです。
ワーホリ前に準備するなら僕ならこうする
もし今の自分がもう一度ワーホリ前の準備をするなら、
① 日本のクレジットカードを2〜3枚用意
② Wiseを準備
③ オーストラリア到着後に現地銀行口座を1つ開設
という形にします。
日本のクレジットカードは予備・トラブル対策。
Wiseは渡航直後や日本とオーストラリア間のお金の移動。
現地の銀行口座は給料の受け取りと普段の生活。
それぞれ役割を分ければ分かりやすいです。
オーストラリア到着後に銀行口座やTFNなど何を準備したのかは、こちらの記事でまとめています。
👉 オーストラリアワーホリ到着後にやること|銀行口座・TFN・SIM・家探し・仕事探し
まとめ|銀行口座1つ+日本のクレカ2〜3枚で十分だった
僕はオーストラリアに1年以上住んでいますが、現在使っているオーストラリアの銀行口座はNABの1つだけです。
日本からは楽天カード、ソラチカゴールドカード、Oliveの3枚を持ってきました。
ただ、現在の普段使いはほぼNABデビットカードで、日本のクレジットカードを現地で使うことはほとんどありません。
それでも日本のカードを複数枚持ってきてよかったと思うのは、紛失やトラブルに備えられるからです。
僕なら、
オーストラリアの銀行口座:1つ
日本のクレジットカード:2〜3枚
渡航直後・海外送金:Wise
という準備にします。
今からワーホリ用の日本のクレジットカードを選ぶなら、年会費永年無料で海外旅行傷害保険が付いているエポスカードも候補の一つとして比較すると思います。
ただし、海外旅行傷害保険には適用条件があるため、カードを作る前・渡航する前に最新の条件を確認することが大切です。
カードをたくさん作る必要はないと思いますが、海外へ長期間行く以上、支払い方法を1つだけに頼らない方が安心です。
これからワーホリへ行く人は、「何枚持っていくか」だけでなく、それぞれのカードを何のために使うのかまで決めて準備しておくと、現地に着いてから迷いにくいと思います。
コメント